
Fed Siap Naikkan Suku Bunga, Timur Tengah Kembali Memanas
Peluang kenaikan suku bunga The Fed melonjak ke 87% usai data inflasi AS Agustus, sementara serangan baru terhadap pipa minyak Arab Saudi dan kapal di Selat Hormuz kembali menekan pasar sepekan terakhir, menyeret IHSG turun 1,43%.
Ringkasan Singkat
IHSG melemah 1,43% sepekan ke 6.541,38 di tengah aksi jual asing yang berbalik dari net buy menjadi net sell Rp3,36 triliun, sementara rupiah masih mencatat penguatan tipis 0,26% meski melemah pada penutupan Jumat. Di level global, data inflasi konsumen (CPI) AS Agustus yang sesuai ekspektasi tetap memperkuat peluang kenaikan suku bunga The Fed ke 87% versi CME FedWatch, mendorong yield US Treasury 10 tahun ke level tertinggi sejak Oktober 2023. Eskalasi baru konflik Timur Tengah, mulai dari serangan pipa minyak Arab Saudi hingga insiden kapal di Selat Hormuz akhir pekan, membuat Brent dan WTI tetap mencatat kenaikan tajam sepekan meski terkoreksi pada penutupan Jumat. Data paling krusial pekan ini: keputusan suku bunga The Fed Kamis (17/9) dan Bank of Japan Jumat (18/9).
GlobalCPI AS Sesuai Ekspektasi, Peluang Hike The Fed Tembus 87%
Highlight: Data inflasi konsumen AS Agustus yang sesuai perkiraan pasar tetap memperkuat ekspektasi kenaikan suku bunga The Fed pekan ini, sementara pasar obligasi global tertekan ke level tertinggi dalam hampir tiga tahun akibat kombinasi risiko inflasi energi dan kekhawatiran fiskal AS.
Indeks harga konsumen (CPI) Agustus AS naik 0,4% secara bulanan dan 3,4% secara tahunan, sesuai konsensus pasar. Inflasi inti (di luar harga pangan dan energi) tumbuh 0,3% bulanan, sedikit di atas ekspektasi 0,2%. Data ini menyusul Indeks Harga Produsen (PPI, indikator inflasi di tingkat produsen sebelum sampai ke konsumen) Kamis yang naik 0,4% pada Agustus, jauh di atas kenaikan 0,1% pada Juli. Berdasarkan perangkat CME FedWatch, peluang The Fed menaikkan suku bunga 25 basis poin pada pertemuan 15-16 September melonjak ke sekitar 87%, dari sekitar 68-71% sebelum rilis PPI pekan ini. Kepala Strategi Global Principal Asset Management Seema Shah menilai perdebatan pasar kini bergeser dari soal apakah The Fed akan menaikkan suku bunga menjadi berapa kali kenaikan akan dilakukan, mengingat inflasi yang bertahan di atas target sekitar lima tahun terakhir.
Pasar obligasi ikut tertekan. Yield US Treasury tenor 10 tahun sempat menyentuh sekitar 4,96-4,98% pada Jumat, level tertinggi sejak Oktober 2023, sementara tenor 2 tahun menembus 4,63%, tertinggi sejak Juli 2024. Tekanan tambahan datang dari operasi buyback obligasi pertama Departemen Keuangan AS dalam skema yang diperluas, dengan hasil di bawah ekspektasi (hanya US$5,2 miliar dibeli kembali dari kapasitas US$6 miliar, sekitar separuh dari US$10,5 miliar yang ditawarkan pasar), memicu kekhawatiran soal permintaan riil terhadap utang AS di tengah defisit fiskal yang melebar. Media AS menyebut fenomena ini sebagai tekanan “bond vigilante”.
Sebutan untuk investor obligasi yang menjual surat utang pemerintah sebagai bentuk protes terhadap kebijakan fiskal yang dianggap tidak berkelanjutan, sehingga mendorong yield naik dan biaya utang pemerintah membengkak.
Wall Street justru menguat pada Jumat, mengakhiri pelemahan empat hari beruntun (rangkaian penurunan harian terpanjang Dow Jones sejak akhir April) setelah harga minyak mereda dari puncaknya. Dow Jones melesat 0,98% ke 52.573,29, S&P 500 naik 0,86% ke 7.656,98, dan Nasdaq melonjak 0,96% ke 26.333,04. Namun secara mingguan ketiganya tetap merah: Dow -1,6%, S&P 500 -0,8%, dan Nasdaq -0,7%, koreksi mingguan pertama Nasdaq dalam tiga pekan terakhir. Saham perangkat keras jadi sorotan setelah laporan keuangan Oracle melampaui ekspektasi pasar: Dell Technologies melonjak 12% ke rekor tertinggi, Hewlett Packard Enterprise naik 12%, dan HP Inc menguat 8,4%, meski saham Oracle sendiri justru turun 1,8%. Saham ACV Auctions melonjak 44% setelah diakuisisi Copart senilai hampir US$1,9 miliar.
KomoditasPipa Minyak Saudi Diserang, Kapal Diserang Lagi di Selat Hormuz
Highlight: Eskalasi baru konflik Timur Tengah mencakup serangan drone terhadap pipa minyak utama Arab Saudi dan insiden kapal di Selat Hormuz akhir pekan, membuat harga minyak dunia tetap mencatat kenaikan tajam sepekan meski sempat mereda pada penutupan Jumat.
Serangan drone Houthi pada Jumat merusak pipa minyak Arab Saudi sepanjang 1.200 kilometer yang menghubungkan wilayah timur dan barat negara itu, jalur alternatif penting untuk mengirim minyak tanpa melewati Selat Hormuz. Arab Saudi disebut memiliki cadangan di pelabuhan Yanbu yang cukup untuk mempertahankan ekspor selama 5-7 hari jika pipa tetap tertutup. Jika gangguan berlanjut, hingga 4% pasokan minyak dunia berpotensi terdampak, di luar gangguan yang sudah terjadi di Selat Hormuz. Houthi juga merebut Pulau Perim yang berada di tengah Selat Bab el-Mandeb pada Jumat, memperkuat posisi mereka untuk mengganggu jalur pelayaran alternatif di Laut Merah.
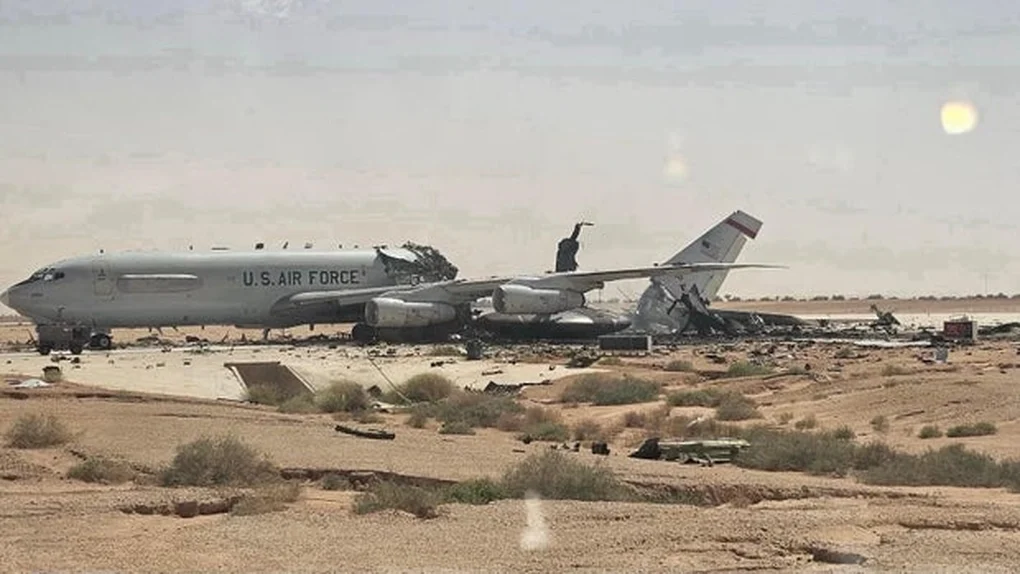
Minggu (13/9), sebuah kapal kargo Iran diserang di lepas pantai Pulau Qeshm dekat Selat Hormuz, menewaskan satu orang dan melukai empat lainnya menurut media pemerintah Iran. Badan keamanan maritim Inggris UKMTO turut melaporkan sebuah kapal terkena proyektil di jalur yang sama, terbakar, dan awaknya dievakuasi. Insiden ini terjadi sehari sebelum Iran dijadwalkan menggelar pertemuan dengan negara-negara Teluk di Oman untuk membahas pengamanan jalur pelayaran, namun menurut CNBC Indonesia pertemuan itu ditunda. Lalu lintas kapal di Selat Hormuz, yang sebelumnya dilalui sekitar 20 juta barel minyak per hari, kini tercatat sekitar 90% di bawah level normal sebelum perang menurut CNN.
Pada penutupan Jumat, harga minyak justru mereda seiring investor mencerna data inflasi AS dan menunggu kejelasan dampak serangan pipa Saudi. WTI turun 2,4% ke US$100,05 per barel dan Brent turun 2,8% ke US$104,61, tapi keduanya tetap mencatat kenaikan tajam secara mingguan: WTI melonjak hampir 10% dan Brent naik hampir 9%. Harga solar (diesel) AS turut mencetak rekor tertinggi sepanjang masa di atas US$6,20 per galon, menandakan tekanan inflasi dari sisi energi ini sudah merembet melampaui sekadar harga minyak mentah.
IndonesiaIHSG Turun 1,43% Sepekan, Asing Balik Jual Rp3,36 Triliun
Highlight: IHSG mencatat koreksi mingguan di tengah aksi jual bersih investor asing yang berbalik arah dari net buy pekan sebelumnya, dengan tekanan merata di hampir seluruh sektor akibat kombinasi lonjakan harga minyak dan ekspektasi kenaikan suku bunga The Fed.
IHSG ditutup di 6.541,38 pada Jumat, melemah 0,73% harian meski sempat memangkas koreksi tajam dari level terendah 6.462,96 di awal sesi. Secara mingguan, indeks terkoreksi 1,43% dari posisi 6.636,48 pekan sebelumnya menurut data BEI, dengan kapitalisasi pasar menyusut 1,32% menjadi Rp11.446 triliun. Investor asing membukukan net sell Rp3,36 triliun sepanjang pekan, berbalik dari net buy Rp2,31 triliun pekan sebelumnya, perubahan posisi sekitar Rp5,67 triliun secara mingguan. Seluruh sektor saham ditutup melemah pada Jumat, dipimpin sektor energi (-2,29%) dan utilitas (-1,62%). Secara mingguan, BBCA menjadi pemberat terbesar dengan kontribusi negatif 33,09 poin, disusul BYAN (-23,63 poin, harga saham -10,51%) dan BBRI (-17,51 poin, harga -3,54%). Meski demikian, IDXChannel mencatat 193 emiten berhasil menguat lebih dari 2% sepanjang pekan, menunjukkan pelemahan indeks tidak sepenuhnya merata di seluruh pasar.
Selisih negatif antara nilai jual dan beli saham oleh investor asing dalam periode tertentu. Net sell yang besar biasanya menandakan investor asing sedang mengurangi eksposur ke pasar tersebut, dan bisa menekan harga saham secara luas karena porsi transaksi asing mencapai sekitar 30% dari total nilai perdagangan pekan ini.
Rupiah menutup pekan di Rp17.585/US$ menurut data Refinitiv, melemah 0,31% pada perdagangan Jumat setelah sempat menyentuh level terlemah harian Rp17.620, namun secara mingguan masih membukukan penguatan tipis 0,26% dari posisi Rp17.630 pekan sebelumnya. Di pasar obligasi, yield SBN tenor 10 tahun naik 6 basis poin pada Jumat menjadi 7,156% dari 7,096% sehari sebelumnya, tertekan sentimen kenaikan yield global. Dibandingkan penutupan pekan lalu di 7,102%, ini setara kenaikan ≈5,4 basis poin secara mingguan. Di sisi domestik, Indeks Penjualan Riil Juli 2026 tumbuh 1,1% secara tahunan, membaik dari kontraksi 3,0% pada Juni, namun sentimen positif ini tertutup oleh kekhawatiran pasar terhadap beban subsidi energi APBN akibat lonjakan harga minyak dunia. Menurut analis MNC Sekuritas yang dikutip Kompas, koreksi pekan ini masih tergolong sehat karena IHSG bertahan di atas level psikologis 6.500, dengan pergerakan dinilai lebih banyak dipengaruhi faktor teknikal ketimbang perubahan fundamental.
Untuk storyline kelembagaan yang terus kami pantau: reformasi free float (porsi saham beredar bebas) MSCI masih berstatus sama seperti pekan lalu, evaluasi besar berikutnya baru di MSCI November Review, setelah otoritas pasar modal RI menaikkan syarat minimum free float ke 15% dari 7,5%. Yang baru pekan ini, FTSE Russell dijadwalkan merilis Semi-Annual Review pada 21 September, sepekan dari sekarang, yang turut memantau kualitas free float emiten RI meski dampaknya diperkirakan lebih kecil dibanding aksi MSCI. Kedua storyline ini layak terus dipantau karena sama-sama memengaruhi persepsi investor asing terhadap tata kelola pasar modal RI.
Pekan ini padat agenda data domestik dan regional: utang luar negeri RI Juli serta penjualan ritel dan tingkat pengangguran China Agustus (Selasa), neraca dagang Jepang dan penjualan ritel AS Agustus (Rabu), inflasi final Zona Euro dan keputusan suku bunga The Fed (Kamis), ditutup inflasi Jepang dan keputusan suku bunga Bank of Japan (Jumat).
KriptoBitcoin Tertahan di Bawah US$80.000, ETF Masih Net Outflow
Highlight: Bitcoin masih kesulitan menembus kembali level US$80.000 setelah data inflasi AS memperkuat ekspektasi kenaikan suku bunga The Fed, sementara dana ETF spot mencatat arus keluar selama empat hari beruntun.
Bitcoin sempat menyentuh US$79.890 pada 12 September sebelum kembali melemah ke kisaran US$77.000-77.900 pada 13 September, menurut data CoinDesk. Data inflasi konsumen AS Agustus yang memperkuat ekspektasi kenaikan suku bunga The Fed ke 87% membuat pelaku pasar mengurangi selera terhadap aset berisiko termasuk kripto. Dana ETF spot Bitcoin AS mencatat arus keluar bersih selama empat hari beruntun, dengan sekitar US$13,29 juta keluar pada sesi 11 September saja, tanda selera investor institusional yang terus mengerut.
Di sisi teknikal, rata-rata pergerakan 50 hari (50-day EMA) Bitcoin sudah melintasi rata-rata pergerakan 200 hari (200-day EMA) sejak 11 September, formasi yang oleh sebagian analis disebut golden cross dan biasanya dibaca sebagai sinyal positif jangka menengah. Namun Bitcoin belum menunjukkan reli signifikan pasca persilangan ini, mengingatkan bahwa sinyal teknikal semacam ini tidak otomatis menggerakkan harga di tengah ketidakpastian kebijakan The Fed yang masih tinggi. Prinsip Warren Buffett soal “in the short run, the market is a voting machine, but in the long run, it is a weighing machine” relevan di sini: pergerakan harga jangka pendek banyak dipengaruhi sentimen, bukan semata fundamental. Analis Bank of America sebelumnya menyebut CPI, bukan data tenaga kerja, sebagai sinyal yang lebih menentukan arah kebijakan The Fed, dan dengan kepastian arah kebijakan yang baru akan didapat Kamis nanti, akumulasi bertahap dengan batasan porsi ketat tetap lebih masuk akal dibanding mengejar rebound jangka pendek.
Apa yang Menarik untuk Dikoleksi?
Konten ini bersifat edukatif, bukan rekomendasi investasi personal.
⚡ Selektif — pandangan mendukung, tapi harga/konfirmasi belum ideal — masuk bertahap (DCA), bukan sekaligus.
Instrumen pasar uang dan SRBI tetap menawarkan imbal hasil rendah risiko yang menarik selama BI Rate bertahan tinggi. Verdict ini tidak berubah dari pekan lalu, konsisten dengan disiplin anti-mengejar, karena tidak ada katalis baru yang mengubah pandangan dasar terhadap instrumen ini, justru semakin relevan sebagai tempat berlindung sementara menunggu kejelasan arah The Fed pekan ini.
Koreksi mingguan ini belum tentu berarti murah. Prinsip harga turun bukan otomatis murah tetap berlaku: pelemahan ini didorong risiko yang belum terkonfirmasi arahnya (kenaikan suku bunga The Fed, eskalasi Timur Tengah), bukan murni penilaian ulang valuasi fundamental emiten. Verdict tetap Selektif, tidak berubah dari pekan lalu, karena kejelasan arah baru akan datang usai keputusan The Fed Kamis nanti. Akumulasi bertahap di area support tetap lebih masuk akal dibanding masuk besar sebelum kepastian itu.
Tekanan pada SBN pekan ini murni mengikuti sentimen global, bukan perubahan mendasar terhadap fundamental fiskal atau kredit RI. Verdict tetap Selektif, konsisten dengan pekan lalu, karena risiko dari sisi The Fed dan pasar obligasi global, termasuk tekanan bond vigilante terhadap utang AS, belum sepenuhnya reda.
Prinsip harga turun bukan berarti murah kembali relevan di sini. Tiga pekan pelemahan beruntun ini murni didorong ekspektasi suku bunga yang terus menguat, bukan perubahan pada faktor pendorong struktural seperti pembelian bank sentral dan kekhawatiran fiskal AS, yang justru tercermin dari tekanan bond vigilante pekan ini. Verdict tetap Selektif, bukan upgrade ke Menarik meski harga sudah tiga pekan turun, karena arah suku bunga The Fed belum terkonfirmasi sampai Kamis nanti.
Rebound Wall Street pada Jumat menunjukkan pasar masih responsif terhadap perbaikan sentimen begitu harga minyak mereda, tapi secara mingguan ketiga indeks utama tetap merah akibat tekanan yield dan kekhawatiran inflasi sepanjang pekan. Tema AI infrastruktur, tercermin dari laporan keuangan Oracle yang melampaui ekspektasi dan mendorong saham perangkat keras seperti Dell dan HPE, masih berjalan, tapi belum cukup mengimbangi tekanan makro yang lebih besar. Currency risk (risiko nilai tukar): secara historis rupiah lebih sering melemah daripada menguat terhadap dolar dalam jangka panjang, jadi eksposur ke aset USD cenderung menambah return dalam rupiah, tapi ini bukan jaminan, dan dalam jangka pendek pergerakannya tetap bisa dua arah.
Volatilitas tinggi berlanjut, sempat menyentuh US$79.890 sebelum kembali melemah ke sekitar US$77.000. Golden cross teknikal belum diikuti reli harga, mengingatkan bahwa sinyal teknikal semacam ini tidak otomatis menggerakkan harga di tengah ketidakpastian kebijakan yang masih tinggi. Posisi baru sebaiknya menunggu kejelasan keputusan The Fed, bukan mengejar rebound jangka pendek.
Ilustrasi Alokasi Portofolio Pekan Ini
Proporsi ilustratif berdasarkan aset paling relevan pekan ini, bukan saran personal. Total 100%.
Sumber referensi: CNBC Indonesia: “Pekan Berdarah atau Cuan? 11 Kabar Genting Menanti: The Fed – Utang RI” (14 September 2026), untuk data closing IHSG/rupiah/SBN/Wall Street, agenda data pekan ini, serta detail serangan pipa minyak Saudi dan Selat Hormuz. Associated Press, CNN, UPI, dan Washington Post untuk detail insiden kapal di Selat Hormuz 13 September 2026. Seeking Alpha, ETF Trends, dan MacroMicro untuk data yield US Treasury 10 dan 2 tahun. Trading Economics untuk harga emas spot dan konteks operasi buyback Treasury AS. Liputan6/CNBC untuk pergerakan harga emas sepanjang Jumat. Okezone, Kompas, IDXChannel, dan The Econopost untuk data penutupan mingguan IHSG dan kontributor saham. CoinDesk dan usethebitcoin.com untuk data dan analisis harga Bitcoin. Jakarta Globe dan Fortune untuk status reformasi free float MSCI dan jadwal review FTSE Russell. Bank Indonesia/Antara untuk data cadangan devisa Agustus 2026.
Artikel ini bersifat edukasi umum dan tidak dimaksudkan sebagai rekomendasi atau nasihat investasi personal sesuai ketentuan perlindungan konsumen sektor jasa keuangan OJK. Keputusan investasi sepenuhnya menjadi tanggung jawab pembaca, konsultasikan dengan penasihat keuangan berlisensi untuk kebutuhan spesifik Anda.